Este artigo tem links de afiliado: se você comprar por eles, o Top Tecnologia recebe uma comissão, sem custo a mais para você. Os produtos citados não foram testados por mim, a não ser quando o texto diz o contrário. Veja como escolhemos os produtos.
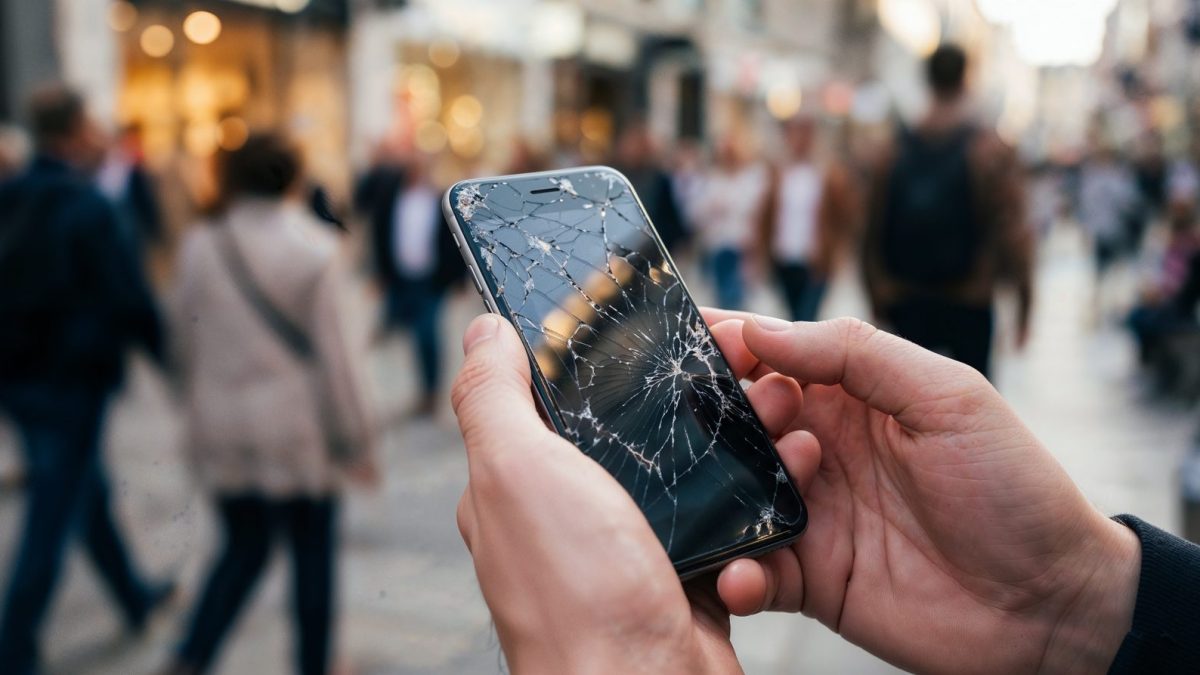
A Apple divulgou o preço para trocar a tela interna do iPhone Duo no Brasil: quase R$ 11 mil, mais do que muita gente paga num celular novo. A notícia trouxe de volta a dúvida que aparece no caixa de toda loja: seguro de celular vale a pena? A resposta depende do aparelho, do lugar onde você costuma usá-lo e, principalmente, do que está escrito em letras miúdas na apólice. Este guia ajuda a fazer essa conta antes de assinar qualquer coisa.
Seguro, garantia estendida e plano do fabricante não são a mesma coisa
Muita gente acha que comprou proteção e descobre que não, justamente quando o celular cai no chão. São três produtos diferentes:
- Garantia estendida: estende a garantia de fábrica por mais um ou dois anos. Cobre defeito, como placa que queima sozinha ou botão que para de funcionar. Não cobre queda, tela quebrada, líquido nem roubo.
- Seguro de celular: oferecido por seguradoras, muitas vezes na própria loja ou no app do banco. Dependendo do plano, cobre quebra acidental, roubo e, às vezes, furto.
- Plano do fabricante: a Samsung tem o Samsung Care+, por exemplo. Costuma cobrir dano acidental com reparo na assistência oficial, usando peça original, mas cobra uma taxa a cada conserto.
Antes de pagar, pergunte ao vendedor qual dos três ele está oferecendo. Se a resposta for “é uma proteção completa”, peça o documento por escrito.
O que o seguro de celular normalmente não cobre
É aqui que vêm as decepções. Leia a apólice procurando estes pontos:
- Furto simples: o caso mais comum. Você esquece o celular na mesa do bar e alguém leva sem você perceber. Muitos planos só cobrem roubo (com ameaça ou violência) e furto qualificado (com arrombamento, por exemplo). Celular “sumido” da bolsa no ônibus costuma ficar de fora.
- Franquia: quase todo seguro cobra uma participação sua em cada acionamento, geralmente um percentual do valor do aparelho. Num celular de R$ 2.000, a franquia pode chegar perto do preço de uma tela paralela.
- Limite de acionamentos: vários planos aceitam uma ou duas ocorrências por ano. Se a tela quebrar duas vezes, a segunda pode sair do seu bolso.
- Prazo para avisar: em caso de roubo, a seguradora pede boletim de ocorrência, bloqueio do IMEI na operadora e comunicação dentro de um prazo. Quem perde o prazo perde a cobertura.
- Dano estético e desgaste: risco na traseira, bateria fraca e oxidação lenta quase nunca entram.
Uma situação real: quem tem o celular arrancado da mão numa calçada (roubo) costuma ser indenizado. Quem descobre no fim do show que o celular sumiu do bolso de trás (furto simples) muitas vezes recebe um “não consta na cobertura”.
Quando a conta do seguro fecha
Pegue o valor anual do seguro, some a franquia e compare com o que você gastaria para consertar ou repor o celular. O seguro tende a compensar quando:
- o aparelho é caro e difícil de consertar, como dobráveis e topo de linha, cuja tela original custa milhares de reais;
- você usa muito o celular na rua, em transporte público ou em regiões com muito roubo;
- o celular é ferramenta de trabalho (motoristas de aplicativo, entregadores, vendedores) e ficar sem ele significa perder dinheiro;
- a apólice cobre furto simples e a franquia é baixa.
Já num celular de entrada, na faixa de R$ 1.000, a conta raramente fecha: um ano de seguro mais a franquia ficam perto do preço de um aparelho novo. Nesse caso, uma boa capa, uma película e o dinheiro guardado protegem melhor.
Como não cair em armadilha na hora da compra
- Venda casada é proibida. A loja não pode condicionar o desconto ou o parcelamento à contratação do seguro. Se o seguro “apareceu” na nota sem você pedir, exija a retirada.
- Você pode desistir. Seguro contratado pela internet ou por telefone tem prazo de arrependimento de 7 dias, e as próprias regras do mercado de seguros permitem cancelar e receber de volta a parte proporcional.
- Compare fora da loja. Bancos digitais, operadoras e seguradoras vendem seguro de celular pelo app, muitas vezes com cotação na hora. Vale comparar o mesmo aparelho em dois ou três lugares.
- Olhe o seu cartão. Alguns cartões de categoria mais alta oferecem garantia estendida ou proteção de compra por um período curto depois da compra. Confira as regras no site da bandeira antes de pagar por algo que talvez você já tenha.
- Anote o IMEI (digite *#06# no telefone) e guarde a nota fiscal na nuvem. Sem esses dois dados, qualquer acionamento fica mais difícil.
Proteção barata que evita usar o seguro
Seguro bom é o que você nunca precisa acionar. Alguns acessórios simples resolvem a maior parte dos acidentes:
- Capa com borda elevada e cantos reforçados: as quinas absorvem a maior parte das quedas. Prefira modelos em que a borda fica um pouco acima da tela e da câmera.
- Película de vidro temperado ou hidrogel: é muito mais barato trocar uma película trincada do que uma tela. Nos dobráveis, use só a película que o fabricante indica para a tela interna.
- Cordão ou alça para celular: ajuda quem fotografa em show, trilha ou barco e dificulta o puxão na rua.
- Película para lente da câmera: o vidro da câmera traseira trinca com frequência e o conserto nem sempre é barato.
- Configurações antirroubo: ative o “Encontrar meu dispositivo” (iPhone ou Android), a proteção contra roubo do sistema e o bloqueio do chip com PIN. Isso não substitui o seguro, mas facilita o bloqueio e o boletim de ocorrência.
Sugestões de compra: para quem tem celular caro ou dobrável, um plano oficial do fabricante (como o Samsung Care+) somado a capa original ou de marca conhecida e película de vidro. Para celulares intermediários, um seguro com cobertura de roubo e furto, com capa antiqueda e película. Para modelos de entrada, sem seguro: capa com cantos reforçados, película de vidro e uma alça.
Conclusão
Seguro de celular vale a pena quando o aparelho é caro, fica muito exposto ou é seu ganha-pão. Mesmo assim, só se a apólice cobrir o que de fato acontece no seu dia a dia, como furto simples, e se a franquia for razoável. Em celulares baratos, o dinheiro rende mais em capa, película e uma reserva para o conserto. Seja qual for a escolha, leia o que está excluído antes de assinar: é ali que se decide se você terá um celular novo ou só um “sinto muito” da seguradora.
Produtos relacionados
Modelos vendidos hoje nas lojas, para comparar depois de ler o guia:
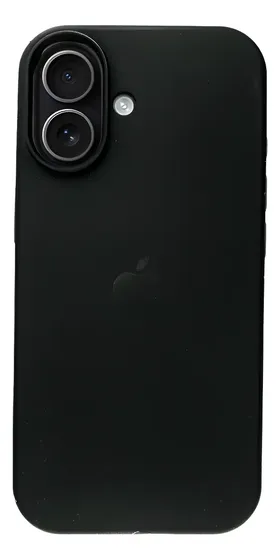
Capa Premium Compatível iPhone 17 Capinha Silicone Aveludado
4,4 · 24 classificações
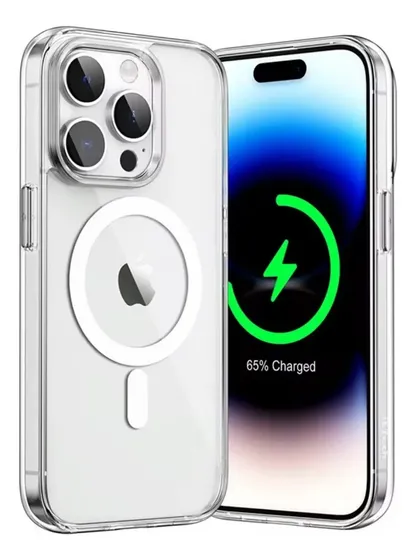
Capa Capinha Magnética Magsafe Premium P/ iPhone 12 Ao 17
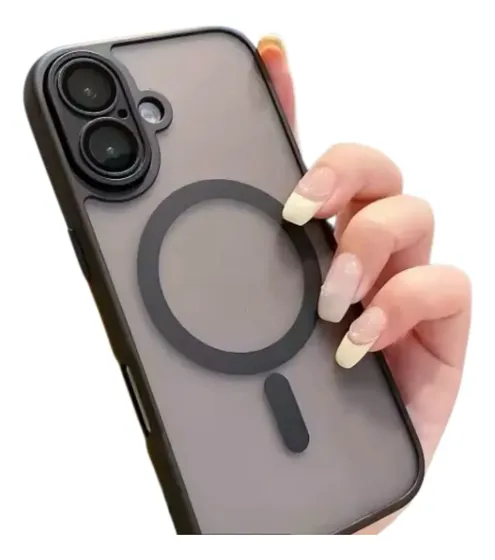
Capa Fosca Premium iPhone 17 Capinha Magnetica Proteção Lent
4,3 · 15 classificações
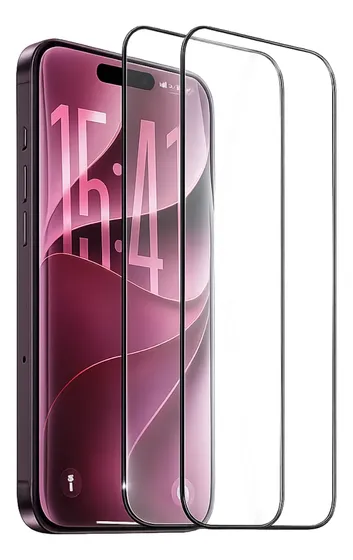
Kit 2 Pelicula 3d De Vidro Para iPhone Todos Os Modelos
4,0 · 38 classificações
Este conteúdo contém links de afiliado. Posso receber uma comissão pelas compras, sem custo adicional para você.